Como fazer um consórcio, passo a passo
 Por Anderson Melo · Atualizado em 8 de julho de 2026 · 10 min de leitura
Você decidiu entrar num consórcio. Agora vem a parte prática: o que fazer, em que ordem, e o que conferir em cada etapa.
São sete passos. Os três primeiros definem quanto você vai gastar; os quatro últimos definem se você vai se arrepender.
Passo 1: escolha a categoria, não o bem
Consórcio é organizado por categoria: imóvel, automóvel, moto, caminhão, serviços, energia solar. A carta só compra o que a categoria permite.
Esse é o ponto sem volta do processo. Mudar de categoria depois da contratação costuma não ser possível.
Se ainda está em dúvida sobre qual serve para você, veja tipos de consórcio e qual escolher.
Passo 2: defina o valor da carta
Você não escolhe o modelo do carro nem o endereço do apartamento. Escolhe um valor de crédito, e decide o bem na hora da compra.
Dimensione com folga: o bem que você quer pode custar mais daqui a três anos. O crédito é reajustado por índice justamente para acompanhar isso, mas uma margem ajuda.
O erro de contratar carta pequena demais
Carta curta obriga a complementar com dinheiro próprio na hora da compra — e esse dinheiro raramente está disponível quando a contemplação chega.
É mais seguro contratar um pouco acima do necessário do que descobrir, anos depois, que a carta não cobre o bem.
Passo 3: escolha o prazo com honestidade
O prazo define a parcela e, junto com a taxa, o custo total. Prazo curto sai mais barato no total e exige parcela maior.
O teste é simples: a parcela cabe no seu pior mês do ano, não no melhor? Quem atrasa não concorre no sorteio nem pode ofertar lance.
Exemplo (valores ilustrativos): uma carta de R$ 90 mil com taxa de 18% custa R$ 106 mil no total. Em 60 meses, parcela perto de R$ 1.770; em 100 meses, perto de R$ 1.062. O total é o mesmo — o que muda é por quanto tempo o dinheiro fica comprometido.
Passo 4: confira a administradora
Antes de qualquer proposta, confirme que a administradora está na lista pública de autorizadas do Banco Central. Confira pelo CNPJ.
Se não está na lista, acabou — nenhum desconto compensa operar com empresa não autorizada. Os outros sinais de alerta estão no guia de segurança do consórcio.
Passo 5: compare duas propostas
Este é o passo que mais economiza dinheiro e o que mais gente pula. Peça a mesma carta, no mesmo prazo, em duas administradoras.
- Some tudo: taxa de administração, fundo de reserva e seguro, no prazo completo.
- Divida pelo valor da carta: esse índice é comparável entre qualquer administradora.
- Pergunte a regra de lance: se aceita embutido e até que percentual.
- Pergunte a saúde do grupo: quantas contemplações por assembleia.
Leva menos de uma hora e costuma revelar diferenças de milhares de reais. O detalhamento está em qual o melhor consórcio.
Passo 6: leia o contrato antes de assinar
Três cláusulas merecem leitura cuidadosa, e elas não costumam ser destacadas na conversa de venda.
- Regra de lance: tipos aceitos, limite de embutido e critério de desempate.
- Desistência: o que é devolvido, quando e com quais descontos.
- Índice de reajuste: qual índice corrige o crédito e a parcela ao longo do plano.
O checklist completo está em checklist antes de assinar o consórcio.
O contrato do consórcio não tem letra miúda escondida. Tem letra miúda que ninguém lê — e são coisas bem diferentes.
Kobe Consórcios
Passo 7: assine, pague e acompanhe
Com a primeira parcela paga, você entra no grupo e já concorre na assembleia seguinte. A partir daí o processo é de acompanhamento.
Guarde os comunicados de assembleia e mantenha a parcela em dia. Esses dois hábitos resolvem a maior parte dos problemas que aparecem depois.
Dá para desistir logo depois de assinar?
Para contratação feita fora do estabelecimento comercial — por telefone, internet ou visita —, o Código de Defesa do Consumidor prevê prazo de arrependimento de sete dias.
Passado esse prazo, a saída é a desistência comum, que segue as regras do contrato e costuma ser a opção mais cara. Veja como cancelar o consórcio.
Que documentos são pedidos
A adesão é simples. O que costuma ser solicitado é básico, e a exigência pesada vem só na contemplação.
| Etapa | O que costuma ser exigido |
|---|---|
| Adesão | Documento de identidade, CPF, comprovante de endereço |
| Durante o plano | Nada além do pagamento em dia |
| Contemplação | Comprovação de renda e análise de crédito |
| Liberação da carta | Garantia aceita e documentação do bem escolhido |
Quem está com restrição no nome deve se preparar para a terceira linha desde o começo — o tema está em quem tem nome sujo pode fazer consórcio.
Resumo do caminho
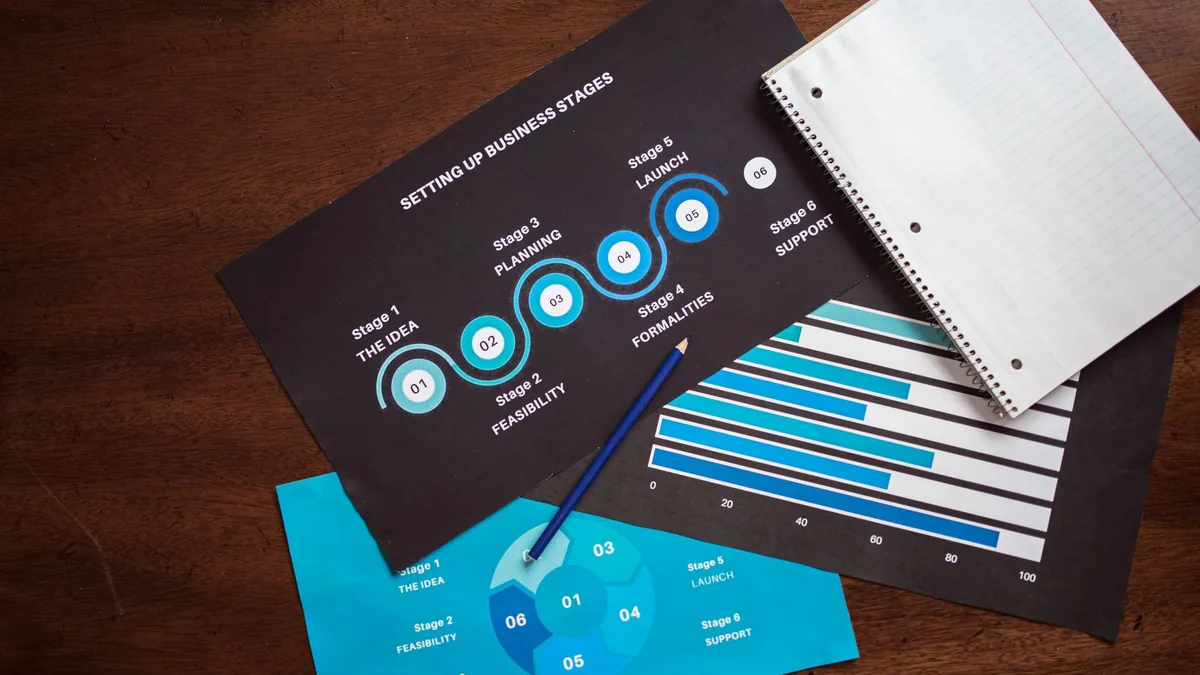
- Escolha a categoria do bem — é o passo sem volta.
- Defina o valor da carta com alguma folga.
- Escolha o prazo que cabe no seu pior mês.
- Confirme a administradora na lista do Banco Central.
- Compare duas propostas no mesmo prazo, pelo custo total.
- Leia lance, desistência e índice de reajuste no contrato.
- Assine, pague a primeira parcela e acompanhe as assembleias.
Se quiser entender a mecânica por trás de cada etapa antes de começar, o guia completo de como funciona o consórcio cobre o assunto do zero.
Quanto você precisa ter antes de começar
Consórcio costuma dispensar entrada, o que leva muita gente a achar que dá para começar com zero. Dá, mas convém ter três coisas.
A primeira parcela, obviamente
É o que coloca você no grupo e faz você concorrer na assembleia seguinte. Sem ela, o contrato não começa a valer.
Uma reserva de três parcelas
Não é exigência da administradora, é bom senso. Quem atrasa sai do sorteio, e imprevisto acontece em plano de anos.
Três parcelas guardadas resolvem quase todo susto de curto prazo sem você perder a vez.
Dinheiro para o lance, se quiser antecipar
Opcional, mas muda o jogo. Quem entra já com recurso separado para ofertar costuma ser contemplado bem antes de quem depende só do sorteio.
Se não tem, dá para juntar durante o plano — e aí a estratégia está em quando dar lance.
Pessoa física ou jurídica: o que muda
Se você tem empresa, vale considerar em qual CNPJ ou CPF contratar. A decisão afeta documentação, tributação e garantia.
Empresa pode entrar em consórcio normalmente, inclusive MEI. Para bens usados na atividade — veículo, equipamento, imóvel comercial — costuma fazer sentido contratar pela pessoa jurídica.
Confirme com o seu contador antes: o tratamento contábil do bem e o aproveitamento tributário mudam conforme o regime da empresa. Detalhes em consórcio para MEI e empresas.
O que acontece se a sua vida mudar no meio
Plano de anos atravessa mudança de emprego, mudança de cidade, casamento, separação. Vale saber quais saídas existem antes de precisar delas.
- Apertou o orçamento: algumas administradoras permitem renegociar prazo ou reduzir o crédito contratado.
- Quer sair: transferir ou vender a cota costuma recuperar mais que desistir.
- Foi contemplado e mudou de ideia sobre o bem: a carta vale para qualquer bem da categoria, não para um modelo específico.
- Sobrou dinheiro: dá para usar em lance e antecipar, encurtando o plano na prática.
Nenhuma dessas situações é incomum. O que diferencia é saber a regra antes, com calma, em vez de descobrir sob pressão.
Os primeiros seis meses do plano
Assinar é o começo. O que você faz nos primeiros meses define boa parte da sua experiência nos anos seguintes.
Confira se você está no grupo que foi vendido
Número do grupo, número da cota, valor da carta e prazo precisam bater com a proposta. Divergência aqui se resolve em dias; descoberta em anos, não.
Entenda o comunicado de assembleia
Todo mês a administradora informa contemplados e lances vencedores. Esse documento é a sua janela para o grupo — guarde todos.
Com três ou quatro deles você já consegue estimar quanto custa antecipar no seu grupo.
Automatize o pagamento
Atraso por esquecimento é a causa mais evitável de sair do sorteio. Débito automático ou lembrete fixo resolve.
Como saber se você escolheu bem
Seis meses depois, três sinais mostram se a escolha foi boa — e ainda dá tempo de agir se não foi.
- Os comunicados chegam em dia? Administradora organizada comunica sem você cobrar.
- O grupo está contemplando? Se as assembleias passam com pouca ou nenhuma contemplação, algo está errado na arrecadação.
- A parcela coube nos meses apertados? Se já pesou no primeiro semestre, vale renegociar antes de atrasar.
Se dois desses sinais estiverem ruins, vale conversar com a administradora antes de o problema crescer. Transferir a cota ainda é opção melhor que inadimplência.
Fontes e referências
- Banco Central do Brasil — Consórcios
- Lei nº 11.795/2008 — Planalto
- gov.br — Participar de consórcio
- Banco Central — Cidadania Financeira
Conteúdo informativo, revisado pela equipe da Kobe. Consórcio é regulado pela Lei nº 11.795/2008 e fiscalizado pelo Banco Central do Brasil. Não constitui promessa de contemplação nem recomendação individual de investimento.
Perguntas frequentes
Como faço para entrar em um consórcio?
Escolha a categoria do bem, defina o valor da carta e o prazo, confirme a administradora na lista de autorizadas do Banco Central, compare duas propostas no mesmo prazo, leia o contrato e pague a primeira parcela. Você passa a concorrer na assembleia seguinte.
Preciso escolher o carro ou o imóvel na hora de contratar?
Não. Você contrata um valor de crédito dentro de uma categoria. O bem específico é escolhido só depois da contemplação, o que protege você de mudanças de preço e de modelo ao longo do plano.
Que documentos preciso para fazer um consórcio?
Na adesão, costumam bastar documento de identidade, CPF e comprovante de endereço. A documentação pesada — comprovação de renda e análise de crédito — vem na contemplação, quando a carta vai ser liberada.
Preciso dar entrada para entrar em um consórcio?
Normalmente não. Diferente do financiamento, o consórcio costuma dispensar entrada: você paga a primeira parcela e já concorre na assembleia seguinte.
Posso desistir depois de assinar o contrato?
Para contratação feita fora do estabelecimento comercial, o Código de Defesa do Consumidor prevê prazo de arrependimento de sete dias. Depois disso, a saída é a desistência comum, que segue as regras do contrato e costuma ser a opção mais cara.
Quanto tempo depois de assinar eu começo a concorrer?
A partir da assembleia seguinte ao pagamento da primeira parcela, desde que você esteja em dia. Quem atrasa deixa de concorrer no sorteio e de poder ofertar lance.
Faço consórcio direto com a administradora ou com um representante?
Os dois caminhos existem. O que importa é confirmar o CNPJ da administradora na lista do Banco Central e receber a proposta por escrito, com o custo total discriminado.
Cofundador da Kobe e especialista em consórcio e SEO. Há mais de uma década ajuda brasileiros a comparar administradoras e comprar sem juros, e escreve para descomplicar cada etapa do consórcio.
Revisado por Iracema Heringer, cofundadora da Kobe · Cofundador da Kobe Consórcios · +10 anos comparando administradoras autorizadas pelo Banco Central
Ver o perfil do autor →Faz parte de: Como funciona
Veja o guia central do tema e os artigos que completam o assunto.
- Como funciona o consórcio: o guia completo sem juridiquêsGuia central
- Assembleia de consórcio: como funciona o sorteio
- Grupo de consórcio: prazo, assembleias e o fim do grupo
- Carta de crédito de consórcio: o que é e como usar
- Fundo de reserva no consórcio: o que é e quando volta
- Reajuste da parcela do consórcio: por que sobe (e não é juro)